বেসরকারি খাতে ঋণ বিতরণে স্থবিরতা

নিজস্ব প্রতিবেদক
১৬ নভেম্বর, ২০২৬, 11:24 AM

নিজস্ব প্রতিবেদক
১৬ নভেম্বর, ২০২৬, 11:24 AM
বেসরকারি খাতে ঋণ বিতরণে স্থবিরতা
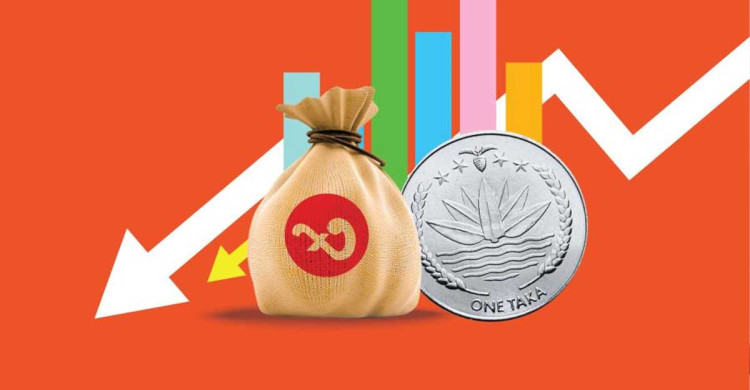
ব্যাংকে বিপুল পরিমাণ তারল্য উদ্বৃত্ত, অথচ বেসরকারি খাতে ঋণ বিতরণে বিরাজ করছে স্থবিরতা। উচ্চ সুদহার, জ্বালানি সংকট, দুর্বল বাজারচাহিদা ও বিনিয়োগের অনিশ্চয়তায় থমকে আছে শিল্পের সম্প্রসারণ। কমছে নতুন বিনিয়োগ, ধীর হয়ে পড়ছে কর্মসংস্থান সৃষ্টি; বাড়ছে উৎপাদন ও অর্থনৈতিক প্রবৃদ্ধির ঝুঁকি। এর মধ্যেই গত সেপ্টেম্বরে বেসরকারি খাতে ঋণপ্রবৃদ্ধি নেমে এসেছে ইতিহাসের সর্বনিম্ন ৪ দশমিক ১৭ শতাংশে। অর্থাৎ অর্থের জোগান থাকলেও বিনিয়োগের পরিবেশ ও উদ্যোক্তাদের আস্থার সংকট অর্থনীতির গতিকে বাধাগ্রস্ত করছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৪ সালের জুলাইয়ে বেসরকারি খাতে ঋণের বার্ষিক প্রবৃদ্ধি ছিল ১০ দশমিক ১৩ শতাংশ। চলতি বছরের সেপ্টেম্বর শেষে তা নেমে এসেছে ৪ দশমিক ১৭ শতাংশে। দুই বছরের কিছু বেশি সময়ে ঋণপ্রবৃদ্ধি অর্ধেকেরও নিচে নেমে আসা বিনিয়োগ ও অর্থনৈতিক কর্মকাণ্ডের দুর্বলতার ইঙ্গিত দিচ্ছে।
তবে বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান বলেন, বেসরকারি খাতে ঋণ ছাড় বাড়তে শুরু করেছে। জুলাইয়ে প্রবৃদ্ধি ছিল ৪ দশমিক ৬২ শতাংশ, আগস্টে বেড়ে হয়েছে ৪ দশমিক ৭৫ শতাংশ। তিনি বলেন, আশা করছি, আগামী মাসগুলোতে এই বৃদ্ধির ধারা অব্যাহত থাকবে। সংশ্লিষ্টরা বলছেন, ঋণপ্রবাহ কমে যাওয়ার পেছনে উচ্চ মূল্যস্ফীতি, দুর্বল বাজারচাহিদা, জ্বালানি সংকট, উচ্চ সুদহার এবং রাজনৈতিক ও অর্থনৈতিক অনিশ্চয়তা কাজ করছে। মূল্যস্ফীতির কারণে মানুষের ক্রয়ক্ষমতা কমেছে। গ্যাস ও বিদ্যুতের অনিশ্চিত সরবরাহে অনেক শিল্পপ্রতিষ্ঠান পূর্ণ সক্ষমতায় উৎপাদন করতে পারছে না।
ফলে উদ্যোক্তাদের নতুন বিনিয়োগের আগ্রহও কমছে। বাংলাদেশ ব্যাংকের হিসাবে, গত আগস্টে ব্যাংকঋণের গড় সুদহার ছিল ১১ দশমিক ৮৩ শতাংশ। একই সময়ে আমানতের গড় সুদহার ছিল ৬ দশমিক ১৬ শতাংশ। সেপ্টেম্বরে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। অন্যদিকে বাংলাদেশ ব্যাংক গত জুলাইয়ে নীতি সুদহার ৫০ ভিত্তি পয়েন্ট কমিয়ে ৯ দশমিক ৫০ শতাংশ করেছিল। ঋণের ব্যয় কমিয়ে বিনিয়োগ বাড়ানোই ছিল এর উদ্দেশ্য।
কিন্তু সুদহারের পরিবর্তন ঋণের চাহিদায় প্রত্যাশিত প্রভাব ফেলেনি। বিশ্বব্যাংকের সাবেক ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন দুর্বল বাজারচাহিদা, জ্বালানির ঘাটতি এবং শিল্পের উৎপাদন সক্ষমতার পূর্ণ ব্যবহার না হওয়াকে ঋণের চাহিদা কমে যাওয়ার কারণ হিসেবে উল্লেখ করেছেন। উদ্যোক্তারা শুধু ঋণপ্রাপ্তির সমস্যায় নেই; নতুন ঋণ নিয়ে ব্যবসা সম্প্রসারণের মতো অনুকূল পরিবেশও পাচ্ছেন না। বিকেএমইএর সভাপতি মোহাম্মদ হাতেম গতকাল বাংলাদেশ প্রতিদিনকে বলেন, ‘সুদহার যে পর্যায়ে উঠেছে, এই উচ্চ সুদে ঋণ নিয়ে কেউ ফেরত দিতে পারবে না। যে কারণে কেউ ঋণ নিচ্ছে না।
আর ঋণ নিয়ে কী করবে, কী ব্যবসা করবে। গ্যাস-বিদ্যুৎ সংকট। এ ছাড়া আছে নানা রকম সংকট। সবকিছু মিলে বিনিয়োগ করার মতো পরিবেশ আপাতত নাই।’ তবে, ঋণপ্রবাহ কমলেও ব্যাংক খাতে অর্থের ঘাটতি নেই। গত আগস্ট শেষে ব্যাংক খাতে উদ্বৃত্ত তারল্য দাঁড়ায় ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকা। অর্থাৎ ব্যাংকে বিপুল অর্থ পড়ে থাকলেও উৎপাদনশীল খাতে ঋণের চাহিদা তৈরি হচ্ছে না। বিশ্বব্যাংকের হিসাবে, গত এক দশকে বাংলাদেশের শ্রমবাজারে ১ কোটি ৪০ লাখ তরুণ প্রবেশ করলেও কর্মসংস্থান সৃষ্টি হয়েছে ৮৭ লাখ। অর্থাৎ প্রায় ৫৩ লাখ তরুণের জন্য পর্যাপ্ত কাজের সুযোগ তৈরি হয়নি।
প্রতি বছর প্রায় ২০ লাখ তরুণ শ্রমবাজারে প্রবেশ করছেন। নতুন বিনিয়োগ ও শিল্প সম্প্রসারণের গতি কমে গেলে এই চাপ আরও বাড়বে। বিশ্বব্যাংকের ৬ অক্টোবর প্রকাশিত বাংলাদেশ উন্নয়ন হালনাগাদ প্রতিবেদনে ২০২৫-২৬ ও ২০২৬-২৭-উভয় অর্থবছরের জন্য প্রবৃদ্ধির পূর্বাভাস দেওয়া হয়েছে ৩ দশমিক ৪ শতাংশ। সংস্থাটি বলেছে, জ্বালানি খাতের সংকট, আর্থিক খাতের দুর্বলতা, রাজস্ব আহরণে দুর্বলতা এবং বৈশ্বিক অনিশ্চয়তা বিনিয়োগ ও অর্থনৈতিক কর্মকাণ্ডকে বাধাগ্রস্ত করছে।
এ পরিস্থিতিতে আর্থিক খাতে গতি ফেরাতে সরকার ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজ ঘোষণা করেছে। এর আওতায় বিভিন্ন অর্থায়ন কর্মসূচির মাধ্যমে তুলনামূলক কম সুদে ঋণ দেওয়ার পরিকল্পনা রয়েছে। তবে উদ্যোক্তারা বাজারে চাহিদা, জ্বালানি সরবরাহ ও ব্যবসার পরিবেশ নিয়ে অনিশ্চয়তায় থাকলে শুধু কম সুদের ঋণ দিয়ে বিনিয়োগ বাড়ানো কঠিন হবে।
সূত্র : বাংলাদেশ প্রতিদিন